


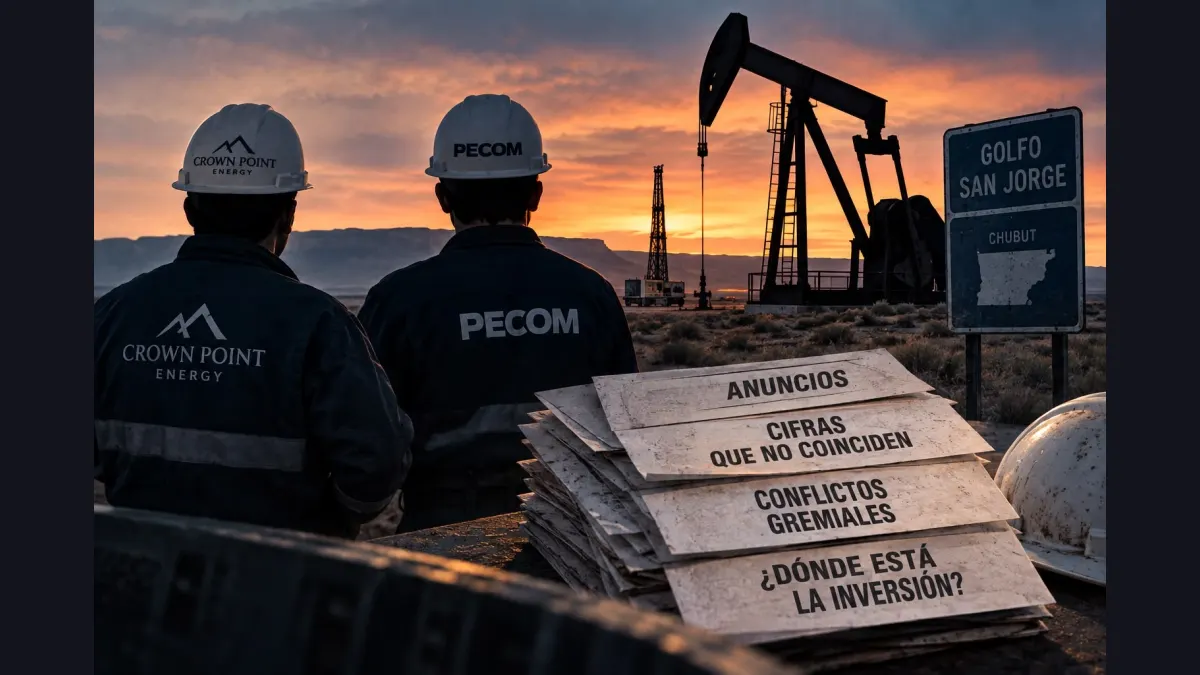
El discurso oficial volvió a tocar la misma melodía. En una entrevista publicada el 25 de septiembre por ADNSUR, y replicada por otros medios patagónicos, el Ejecutivo provincial ponderó el rol de Pecom y Crown Point “en medio del declive petrolero y la falta de empleo”.
Se habló de que “se logró duplicar la cantidad de perforadores en la cuenca” y de que Pecom realizó una “inyección de capital muy importante en perforación y en plantas de polímeros”, con la que habría logrado “estabilizar la producción de las áreas concesionadas”.
En la misma conversación apareció una cifra de impacto: una inversión petrolera “superior a los mil millones de dólares”. Un detalle no menor: ese número no corresponde a Pecom ni a Crown Point, sino a un acuerdo que, según se anunció, se firmará “en los próximos días” con Pan American Energy.
Es decir, se trata de un compromiso de otra compañía, todavía sin firmar. Sumados en un mismo titular, los anuncios se potencian; separados, lo que efectivamente comprometieron las dos recién llegadas luce bastante más modesto.
Crown Point: una junior canadiense con balances en rojo
Crown Point Energy es una petrolera de origen canadiense que cotiza en la TSX Venture de Toronto, el tablero destinado a empresas de pequeña capitalización.
Durante años tuvo una presencia acotada en la Argentina, con activos menores en las cuencas Austral y Neuquina, lejos de la escala de las operadoras que históricamente movieron la aguja en el Golfo San Jorge.
Entre junio y diciembre de 2025 dio el salto: compró a Pampa Energía, Tecpetrol e YPF el 95% de El Tordillo, La Tapera y Puesto Quiroga, a unos 40 kilómetros de Comodoro Rivadavia.
Pagó alrededor de US$ 65 millones, financiados en parte con un préstamo de US$ 30 millones otorgado por Liminar Energía.
La fragilidad financiera de la compañía no es una sospecha: está en sus propios números. En agosto de 2025, iProfesional informaba que Crown Point había cerrado el período con pérdidas superiores a los $6.000 millones y un pasivo prácticamente equivalente a sus activos, en simultáneo con la renuncia de su presidente y CEO, Gabriel Obrador.
Según EconoJournal, en los estados contables de 2025 las obligaciones corrientes superaban a los activos.
En julio de 2026, Liminar Energía —vehículo del empresario Pablo Peralta, cofundador del Grupo ST y de Banco BST— tomó el 91,04% de la compañía mediante una capitalización de US$ 30 millones.
Pero ese dinero no fue a los yacimientos: se destinó íntegramente a cancelar el préstamo que la propia Liminar le había otorgado meses antes.
Dicho de otro modo, el acreedor se convirtió en dueño y la deuda en acciones. Para Chubut, la operación no significó un solo dólar nuevo bajo tierra.
Nueve meses para un pozo
Crown Point asumió la operación en diciembre de 2025 con la promesa de ejecutar 28 workovers, nuevas perforaciones y reactivar equipos de pulling y perforación.
El primer pozo recién comenzó a perforarse a mediados de septiembre de 2026, en un área que llevaba más de tres años sin actividad. Y no por iniciativa propia: según el Sindicato de Petroleros Privados, fue necesario exigirle a la empresa que “diera a conocer el plan”.
Las cifras de ese plan, además, no coinciden entre sí.
Algunas versiones difundidas hablan de US$ 45 millones en el primer año, con ocho pozos anuales a US$ 4,8 millones cada uno y 24 workovers.
Otras mencionan ocho perforaciones a US$ 3,5 millones por pozo, pero con horizonte en 2028.
No es lo mismo ocho pozos por año que ocho pozos en tres años. Y los 28 workovers prometidos al llegar hoy son 24.


¿Cuál es, en definitiva, el compromiso firme? ¿Existe un cronograma auditable por la autoridad de aplicación?
Pecom: un apellido ilustre, una operadora en conflicto
Pecom carga con un nombre de peso en la historia energética argentina: es la empresa de la familia Pérez Companc, que en 2002 vendió su brazo petrolero a Petrobras y durante dos décadas permaneció en el negocio de servicios.
Su regreso a la producción es reciente: en noviembre de 2024 se quedó con El Trébol-Escalante y Campamento Central–Cañadón Perdido, que dejaba YPF, y en 2026 sumó Manantiales Behr, uno de los yacimientos convencionales más importantes del país, con unos 25.000 barriles diarios.
El recorrido de ese traspaso también invita a hacerse preguntas. YPF había acordado vender Manantiales Behr al grupo Rovella por US$ 575 millones; esa operación se cayó y, según publicó la prensa especializada, el área terminó en manos de un consorcio de Pecom y Santa Margarita por unos US$ 450 millones.
En la comunicación de la venta, YPF no informó el monto ni compromisos de inversión específicos.
Desde entonces, la relación con los trabajadores fue de conflicto en conflicto.
En febrero, el secretario general de Petroleros Privados, Jorge “Loma” Ávila, advertía que “la paz social en la industria petrolera de Chubut pende de un hilo por negligencia de la operadora”, ante propuestas de rebaja salarial.
En marzo, el gremio rechazó una oferta de US$ 150 millones por carecer de un programa de perforación garantizado y lanzó un ultimátum: “Si no hay perforación en Manantiales Behr, no habrá transferencia de la concesión”.
En julio, Jorge Taboada, de Camioneros, denunció que la empresa pretendía avanzar con otros 60 despidos: “Es mentira que Pecom mantiene los puestos laborales”.
Y a mediados de septiembre, un paro de camioneros frenó la actividad en sus yacimientos.
Las preguntas que faltan
Nadie discute que la cuenca del Golfo San Jorge atraviesa un declive estructural ni que cualquier inversión es bienvenida.
Justamente por eso, lo que se anuncia debería poder verificarse.
Hoy no está claro cuánto invirtieron efectivamente Pecom y Crown Point desde que asumieron, cuántos pozos nuevos perforaron, cuántos puestos de trabajo sostienen frente a los que había con YPF, ni qué sanciones prevé la provincia si los compromisos no se cumplen.
Una empresa que llegó endeudada y cuya última capitalización sirvió para pagarle a su propio controlante, y otra que desde su llegada negocia con despidos y rebajas salariales sobre la mesa, difícilmente puedan ser presentadas como la garantía del futuro petrolero de Chubut.
Hasta que los números estén publicados, auditados y en el terreno, la inversión celebrada seguirá siendo, ante todo, un anuncio.
Fuentes: ADNSUR (25/09/2026); Diario Río Negro (18/02/2026 y 16/09/2026); El Chubut (03/12/2025 y 31/07/2026); EconoJournal (23/07/2026); iProfesional (04/08/2025); Energía Online (17/03/2026); LU17 (02/02/2026); Cholila Online (15/09/2026); OPI Santa Cruz (15/09/2026); Dinamicarg (17/09/2026).
💬 Comentarios (0)